Domain showeffekte.de kaufen?
Wir ziehen mit dem Projekt
showeffekte.de um.
Sind Sie am Kauf der Domain
showeffekte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain showeffekte.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
HAZEBASE CLASSIC2 NebelmaschineHAZEBASE classic2 Nebelmaschine Leistungsstarke 1600-W-Verdampfer-Nebelmaschine mit DMX-Anschluss Starker Ausstoß für beeindruckende Nebeleffekte Einstellbare Nebeldichte und Möglichkeit des Dauernebelns Fein regulierbar dank modernster digitaler Technik 5-Liter-Kanister für langanhaltenden Gebrauch ohne Umfüllen Verwendung mit Original Hazebase Fluid für einwandfreie Funktion Ausstoßweite von ca. 15 m für großflächige Abdeckung Vielseitige Ansteuerungsmöglichkeiten: Funkfernsteuerung, kabelgebundene Fernsteuerung, Stand-alone, Timer, DMX, RDM Modernes OLED Display für eine einfache Bedienung Qualität ""Made in Germany"" Lieferumfang 1 x HAZEBASE classic2 Nebelmaschine 1 x Bedienungsanleitung 1 x Netzkabel/Stromkabel 1 x 5-Liter-Behälter 1 x Schlauch 1 x Deckel Technische Daten: Stromversorgung: 230 V AC, 50 Hz Gesamtanschlusswert: 1600 W Schutzart: IP20 Schutzklasse: SK I Stromanschluss: Über PowerCON TRUE (M) Einbauversion Aufwärmzeit: Ca. 12 min Ausstoßweite: Ca. 15 m Ausstoßzeit: 20s - 50s - Dauerbetrieb Tankinhalt: 5 l Fluidverbrauch: Ca. 35 ml/min - 200 ml/min DMX-Eingang: 1 x 5-pol XLR (M) Einbauversion Ansteuerung: Funkfernsteuerung (optional); kabelgebundene Fernsteuerung (optional); Stand-alone; Timer; DMX; RDM Funktionsprinzip: Verdampfer-Nebelmaschine Displaytyp: OLED Display Farbe: Schwarz Maße: Breite: 21,1 cm Tiefe: 48 cm Höhe: 38,8 cm Gewicht: 14,65 kg1299,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
CHAKS Kunstblut Spezialeffekte dunkelrot 5 LDieses dunkelrote Kunstblut in Spezialeffekt-Qualität (5 L) wurde entwickelt, um Make-ups, Kostüme und Dekorationen für Horror-Events zu gestalten. Sein dunkelroter Farbton sorgt für einen realistischen visuellen Effekt auf Haut, Kleidung oder Bühnenzubehör. Dieses flüssige Kunstblut dient zur Ergänzung von Zombie- oder Vampir-Make-ups. Das 5-Liter-Format eignet sich ideal für Großveranstaltungen, Shows, Geisterbahnen oder Halloween-Animationen. Es ist mit Wasser abwaschbar und kann auf verschiedenen Oberflächen verwendet werden, um die Atmosphäre Ihrer Kostüme zu verstärken. Dieses dunkelrote 5-Liter-Kunstblut ist perfekt für Halloween, Filmdrehs, Horror-Motto-Partys oder immersive Events.99,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
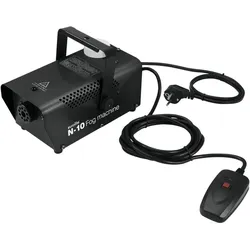
EUROLITE N-10 Nebelmaschine schwarz Party-NebelmaschineFeatures Nebelmaschine für kleine Partyräume An-/Aus-Kabelfernbedienung Hängebügel Überhitzungsschutz Füllstandsanzeige Technische Daten Spannungsversorgung: 230 V AC, 50 Hz ~ Gesamtanschlusswert: 400 W Ausstoßweite: 2 m Aufwärmzeit: ca 5 min Ausstoßvolumen: 14 m³:/min Tankinhalt: 0,3 l Maße (LxBxH): 265 x 145 x 170 mm Gewicht: 1,7 kg Versandgewicht: 2,06 kg39,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
HAZEBASE CLASSIC2 NebelmaschineHAZEBASE classic2 Nebelmaschine Leistungsstarke 1600-W-Verdampfer-Nebelmaschine mit DMX-Anschluss Starker Ausstoß für beeindruckende Nebeleffekte Einstellbare Nebeldichte und Möglichkeit des Dauernebelns Fein regulierbar dank modernster digitaler Technik 5-Liter-Kanister für langanhaltenden Gebrauch ohne Umfüllen Verwendung mit Original Hazebase Fluid für einwandfreie Funktion Ausstoßweite von ca. 15 m für großflächige Abdeckung Vielseitige Ansteuerungsmöglichkeiten: Funkfernsteuerung, kabelgebundene Fernsteuerung, Stand-alone, Timer, DMX, RDM Modernes OLED Display für eine einfache Bedienung Qualität ""Made in Germany"" Lieferumfang 1 x HAZEBASE classic2 Nebelmaschine 1 x Bedienungsanleitung 1 x Netzkabel/Stromkabel 1 x 5-Liter-Behälter 1 x Schlauch 1 x Deckel Technische Daten: Stromversorgung: 230 V AC, 50 Hz Gesamtanschlusswert: 1600 W Schutzart: IP20 Schutzklasse: SK I Stromanschluss: Über PowerCON TRUE (M) Einbauversion Aufwärmzeit: Ca. 12 min Ausstoßweite: Ca. 15 m Ausstoßzeit: 20s - 50s - Dauerbetrieb Tankinhalt: 5 l Fluidverbrauch: Ca. 35 ml/min - 200 ml/min DMX-Eingang: 1 x 5-pol XLR (M) Einbauversion Ansteuerung: Funkfernsteuerung (optional); kabelgebundene Fernsteuerung (optional); Stand-alone; Timer; DMX; RDM Funktionsprinzip: Verdampfer-Nebelmaschine Displaytyp: OLED Display Farbe: Schwarz Maße: Breite: 21,1 cm Tiefe: 48 cm Höhe: 38,8 cm Gewicht: 14,65 kg1299,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
OSRAM XSTAGE 4000W 30V Speziallampe – Hochleistungs-Entladungslampe für Bühne, Event & ShowtechnikOSRAM Xstage 4000 W OFR Die OSRAM Xstage 4000 W OFR ist eine Hochleistungs-Entladungslampe für professionelle Bühnen-, Event- und Projektionsanwendungen. Mit ihrer enormen Lichtleistung und einer Farbtemperatur von 6000 Kelvin erzeugt sie ein intensives, tageslichtähnliches Licht, das sich ideal für große Flächen und anspruchsvolle Beleuchtungssituationen eignet. Die Lampe überzeugt durch hohe Lichtstärke, stabile Lichtverhältnisse und eine gleichmäßige Ausleuchtung, wodurch sie insbesondere in leistungsstarken Scheinwerfersystemen eingesetzt wird. Technische Daten Leistung: 4000 W Spannung: 30 V Lichtstrom: 150000 lm Lichtstärke: 17000 cd Farbtemperatur: 6000 K Lichtfarbe: tageslichtweiß Gesamtlänge: 315 mm Durchmesser: 60 mm Reflektordurchmesser: 60 mm Brennstellung: beliebig Bauform: ohne Wendel (Entladungslampe) Sockel: Sockel Anode (Normbezeichnung) SFaX27-9.5 Sockel Kathode (Normbezeichnung) SFc28-27 Anwendungsbereiche Bühnen- und Eventbeleuchtung Großveranstaltungen und Shows Professionelle Projektionssysteme Architektur- und Effektbeleuchtung Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in dafür vorgesehenen, geschlossenen Gehäusen betrieben werden. Die Lampe erreicht sehr hohe Betriebstemperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Umgang sind geeignete Schutzmaßnahmen erforderlich (Schutzhülle, Schutzkleidung, Handschuhe). Im Falle eines Defekts kann es zum Zerbersten kommen – daher stets vorsichtig handhaben und fachgerecht entsorgen.1589,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.